Domain knetbank.de kaufen?
Wir ziehen mit dem Projekt
knetbank.de um.
Sind Sie am Kauf der Domain
knetbank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain knetbank.de kaufen?
Wurden bei der Sparkasse im Online-Banking keine Konten oder Überweisungen gefunden?
Es tut mir leid, aber ich kann keine persönlichen Informationen über Konten oder Überweisungen bei der Sparkasse abrufen. Bitte wenden Sie sich direkt an Ihre Sparkasse, um Unterstützung bei Ihrem Online-Banking zu erhalten. **
Wie lange dauern Online Banking Überweisungen?
Die Dauer von Online-Banking-Überweisungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bank, dem Empfänger und der Art der Überweisung. In der Regel werden Überweisungen innerhalb eines Bankarbeitstages abgewickelt. Bei Überweisungen zwischen Konten derselben Bank kann es sogar schneller gehen. Es kann jedoch auch zu Verzögerungen kommen, zum Beispiel wenn die Überweisung außerhalb der üblichen Geschäftszeiten getätigt wird. Es ist daher ratsam, die genauen Bearbeitungszeiten bei der eigenen Bank zu erfragen. **
Ähnliche Suchbegriffe für Fischalter
Top-Angebote
Produkte zum Begriff Fischalter:
-
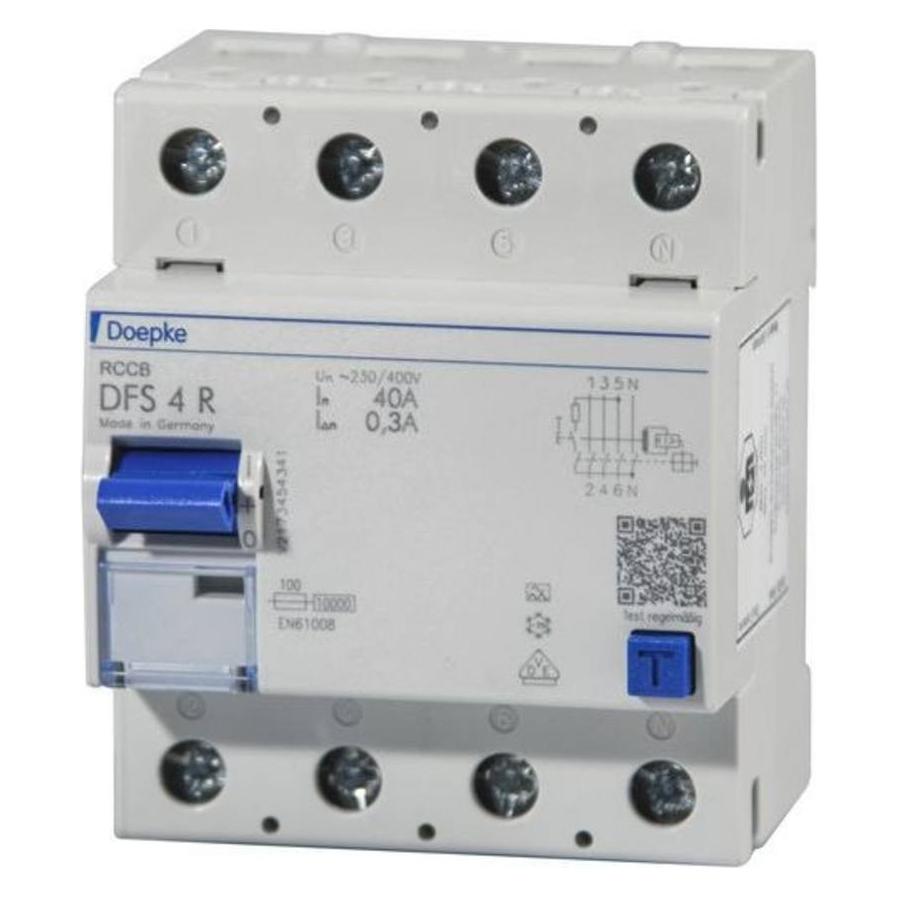
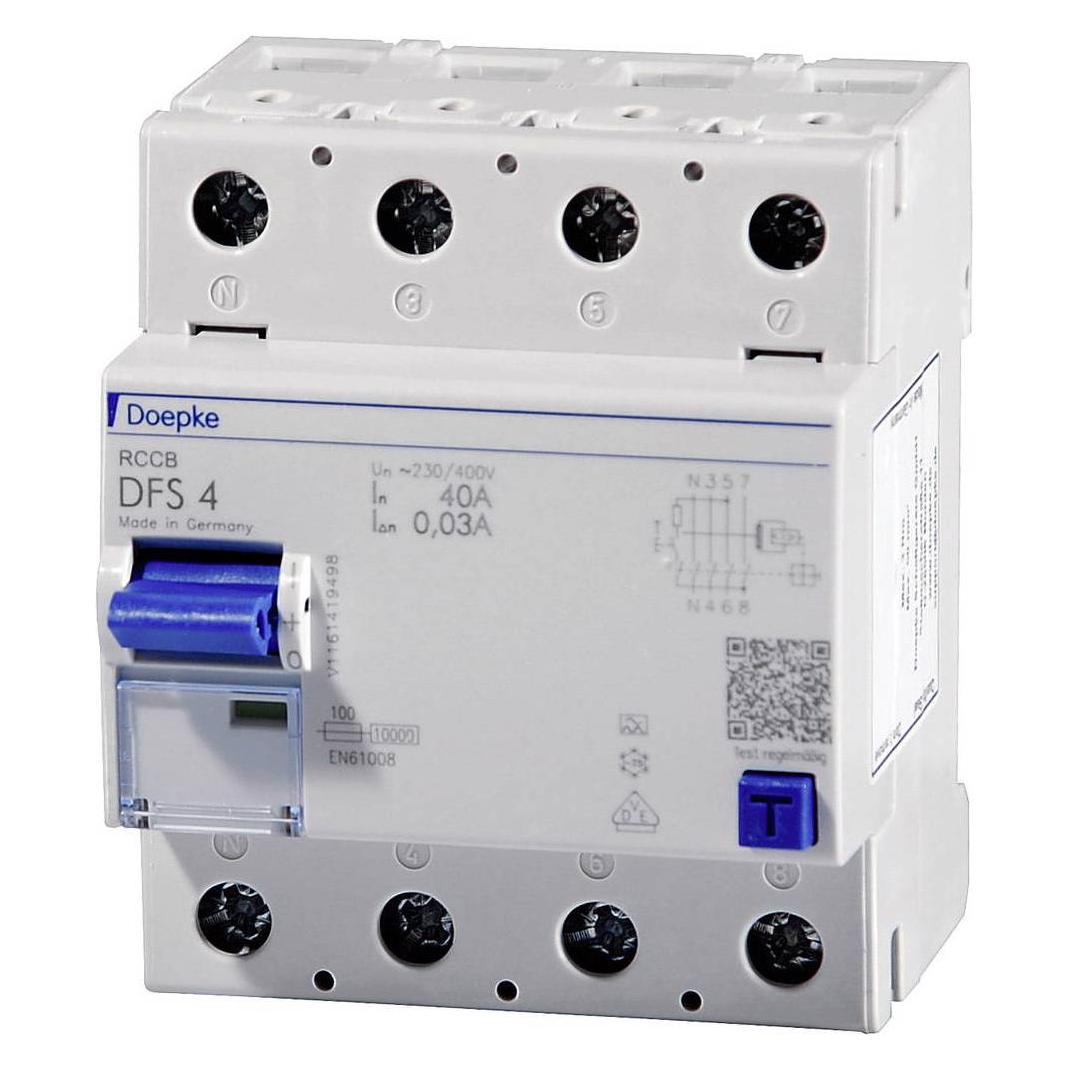
Doepke, Schutzschalter, FISchalter DFS 4 04040,30A RDer Doepke FISchalter DFS 4 04040, 30A R ist ein hochentwickelter Fehlerstromschutzschalter (RCCB), der für den Einsatz in ein- und dreiphasigen Netzen konzipiert ist. Er bietet einen zuverlässigen Schutz für Personen, Tiere und elektrische Anlagen, indem er die Stromversorgung bei gefährlich hohen Fehlerströmen automatisch unterbricht. Mit einer kompakten Bauweise, die nur vier Teilungseinheiten in Anspruch nimmt, ist dieser Schalter sowohl für private als auch für gewerbliche Anwendungen geeignet. Die Geräte sind in verschiedenen Ausführungen erhältlich und unterstützen Bemessungsströme bis zu 125 A. Die integrierten Doppelstockklemmen ermöglichen den Anschluss von grossen Leiterquerschnitten, während die Auslöse-Charakteristik vom Typ A eine hohe Sensitivität für Wechsel- und pulsierende Gleichfehlerströme gewährleistet. Die benutzerfreundliche Multifunktionsschaltknebel-Anzeige erleichtert die Bedienung und Fehlersuche, während die kostenlose Etikettensoftware die Beschriftung der Schalter vereinfacht. - Netz- und hilfsspannungsunabhängige Auslösung - Sensitiv für Wechsel- und pulsierende Gleichfehlerströme (Typ A) - Hohe Kurzschlussfestigkeit - Beidseitige Doppelstockklemmen für grossen Leiterquerschnitt - Multifunktionsschaltknebel mit drei Positionen: ein, aus, ausgelöst.48,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doepke, Schutzschalter, FISchalter vierpolig 63 A A Typ SK linksFehlerstromschutzschalter (RCCB) schalten die Stromversorgung ab, wenn gefährlich hohe Fehlerströme auftreten. Sie schützen so Personen, Tiere und Anlagen. DFS 4 sind zwei- oder vierpolige Fehlerstromschutzschalter für ein- oder dreiphasige Netze. In Standardausführung sind die kompakten Geräte vier Teilungseinheiten schmal. Sie sind mit vielen verschiedenen Fehlerstromtypen und Ausführungen bei Bemessungsströmen bis zu 125 A erhältlich. Die grossen Doppelstockklemmen können auch grosse Leiterquerschnitte aufnehmen. Die Ausgelöststellung des Multifunktionsschaltknebel erleichtert die Fehlersuche. Die kostenlose Etikettensoftware hilft bei der Beschriftung. Schalter des Typs B sind allstromsensitiv. Sie schützen vor Puls- und Wechselfehlerströmen, Fehlerströmen mit Mischfrequenzen und glatten Gleichfehlerströmen bei Frequenzen bis 150 kHz. Sie sind erhöht stossstrom- und gewitterfest. Fehlerstromschutzschalter der Baureihe SK stehen für Fehlerstromschutz und eine hohe Anlagenverfügbarkeit.426,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert Online Banking VR Bank?
Online Banking bei der VR Bank funktioniert über eine gesicherte Internetverbindung, die es den Kunden ermöglicht, ihre Bankgeschäfte bequem von zu Hause oder unterwegs zu erledigen. Nach der Registrierung für das Online Banking erhält der Kunde Zugang zu seinem persönlichen Konto, wo er Überweisungen tätigen, Daueraufträge einrichten, Kontoauszüge abrufen und weitere Bankgeschäfte durchführen kann. Die Sicherheit wird durch verschiedene Authentifizierungsmethoden wie PIN und TAN gewährleistet. Zudem bietet die VR Bank in der Regel einen Kundenservice an, der bei Fragen oder Problemen zur Verfügung steht. **
-
Wie geht online Banking Deutsche Bank?
Online Banking bei der Deutschen Bank ist einfach und bequem. Zunächst musst du dich auf der Website der Deutschen Bank anmelden und deine Zugangsdaten eingeben. Danach kannst du deine Kontostände einsehen, Überweisungen tätigen, Daueraufträge einrichten und vieles mehr. Es gibt auch eine mobile App, mit der du alle Funktionen auch unterwegs nutzen kannst. Falls du Probleme hast, bietet die Deutsche Bank einen Kundenservice an, der dir bei Fragen oder Schwierigkeiten weiterhelfen kann. **
-
Was kostet Online Banking Deutsche Bank?
"Online Banking bei der Deutschen Bank ist grundsätzlich kostenlos für Privatkunden. Es fallen keine monatlichen Gebühren für die Nutzung des Online-Banking-Services an. Allerdings können für bestimmte Transaktionen, wie beispielsweise Überweisungen ins Ausland, Gebühren anfallen. Es ist ratsam, sich über die genauen Kosten für spezifische Dienstleistungen direkt bei der Deutschen Bank zu informieren. Insgesamt bietet die Deutsche Bank ihren Kunden eine Vielzahl von Online-Banking-Services kostenfrei an." **
-
Wie funktioniert Online Banking bei Sparda Bank?
Online Banking bei der Sparda Bank funktioniert über das SpardaNet-Banking, eine sichere Plattform, die es den Kunden ermöglicht, ihre Bankgeschäfte bequem von zu Hause aus zu erledigen. Nach der Registrierung erhalten die Kunden Zugangsdaten, mit denen sie sich in ihr Online Banking-Konto einloggen können. Dort können sie Überweisungen tätigen, Kontostände einsehen, Daueraufträge einrichten und vieles mehr. Die Sparda Bank legt großen Wert auf Sicherheit und verwendet verschiedene Sicherheitsmechanismen wie z.B. die Zwei-Faktor-Authentifizierung, um die Daten ihrer Kunden zu schützen. Bei Fragen oder Problemen steht den Kunden der Sparda Bank Kundenservice zur Verfügung. **

Wie mache ich online banking VR Bank?
Um Online-Banking bei der VR Bank zu nutzen, musst du zunächst ein Online-Banking-Konto bei deiner VR Bank erstellen. Dies kannst du in der Regel über die Website der Bank oder direkt in einer Filiale beantragen. Nach der Registrierung erhältst du Zugangsdaten, mit denen du dich online einloggen kannst. Dort kannst du dann Überweisungen tätigen, Kontostände einsehen und weitere Bankgeschäfte erledigen. Vergiss nicht, deine Zugangsdaten sicher aufzubewahren und regelmäßig zu ändern, um die Sicherheit deines Online-Banking-Kontos zu gewährleisten. **
Welche Bank hat das beste Online Banking?
Die Frage nach der besten Bank für Online-Banking hängt stark von den individuellen Bedürfnissen und Vorlieben ab. Einige wichtige Kriterien könnten die Benutzerfreundlichkeit der Plattform, die Verfügbarkeit von Funktionen wie Überweisungen, Daueraufträgen und Kontostandsabfragen sowie die Sicherheitsmaßnahmen sein. Es ist ratsam, verschiedene Banken zu vergleichen und möglicherweise auch Erfahrungsberichte anderer Kunden zu lesen, um eine fundierte Entscheidung zu treffen. Letztendlich sollte die beste Bank für Online-Banking diejenige sein, die am besten zu den persönlichen Anforderungen und Präferenzen passt. **
Top-Angebote
Produkte zum Begriff Fischalter:
-
Doepke, Schutzschalter, FISchalter DFS 4 02540,03A RDer Doepke FISchalter DFS 4 02540,03A R ist ein hochentwickelter Fehlstromschutzschalter, der für den Einsatz in elektrischen Installationen konzipiert ist. Dieser Schalter bietet einen zuverlässigen Schutz gegen elektrische Fehlerströme und trägt zur Sicherheit von Personen und Anlagen bei. Mit seiner netzspannungsunabhängigen Bauweise ist er sensitiv für sowohl Wechsel- als auch pulsierende Gleichfehlerströme. Der Schalter ist berührungssicher und verfügt über ein Sichtfenster für Beschriftungsetiketten, was die Identifikation und Dokumentation erleichtert. Die Schaltstellungsanzeige zeigt im Fehlerfall die Mittelstellung an, was eine schnelle Diagnose ermöglicht. Der DFS 4 ist robust konstruiert, kältefest bis -25°C und bietet ein Kurzschluss-Schaltvermögen von 10 kA. Die beidseitige Doppelklemme ermöglicht eine einfache und flexible Installation mit Kabeln bis zu 50 mm2. - Sensitiv für Wechsel- und pulsierende Gleichfehlerströme - Kältefest bis -25°C - Schaltstellungsanzeige mit Mittelstellung im Fehlerfall - Stromstossfestigkeit >1 kA - Beidseitige Doppelklemme bis 50 mm2.37,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doepke, Schutzschalter, FISchalter DFS 4 04040,30A RDer Doepke FISchalter DFS 4 04040, 30A R ist ein hochentwickelter Fehlerstromschutzschalter (RCCB), der für den Einsatz in ein- und dreiphasigen Netzen konzipiert ist. Er bietet einen zuverlässigen Schutz für Personen, Tiere und elektrische Anlagen, indem er die Stromversorgung bei gefährlich hohen Fehlerströmen automatisch unterbricht. Mit einer kompakten Bauweise, die nur vier Teilungseinheiten in Anspruch nimmt, ist dieser Schalter sowohl für private als auch für gewerbliche Anwendungen geeignet. Die Geräte sind in verschiedenen Ausführungen erhältlich und unterstützen Bemessungsströme bis zu 125 A. Die integrierten Doppelstockklemmen ermöglichen den Anschluss von grossen Leiterquerschnitten, während die Auslöse-Charakteristik vom Typ A eine hohe Sensitivität für Wechsel- und pulsierende Gleichfehlerströme gewährleistet. Die benutzerfreundliche Multifunktionsschaltknebel-Anzeige erleichtert die Bedienung und Fehlersuche, während die kostenlose Etikettensoftware die Beschriftung der Schalter vereinfacht. - Netz- und hilfsspannungsunabhängige Auslösung - Sensitiv für Wechsel- und pulsierende Gleichfehlerströme (Typ A) - Hohe Kurzschlussfestigkeit - Beidseitige Doppelstockklemmen für grossen Leiterquerschnitt - Multifunktionsschaltknebel mit drei Positionen: ein, aus, ausgelöst.48,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wurden bei der Sparkasse im Online-Banking keine Konten oder Überweisungen gefunden?
Es tut mir leid, aber ich kann keine persönlichen Informationen über Konten oder Überweisungen bei der Sparkasse abrufen. Bitte wenden Sie sich direkt an Ihre Sparkasse, um Unterstützung bei Ihrem Online-Banking zu erhalten. **
-
Wie lange dauern Online Banking Überweisungen?
Die Dauer von Online-Banking-Überweisungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bank, dem Empfänger und der Art der Überweisung. In der Regel werden Überweisungen innerhalb eines Bankarbeitstages abgewickelt. Bei Überweisungen zwischen Konten derselben Bank kann es sogar schneller gehen. Es kann jedoch auch zu Verzögerungen kommen, zum Beispiel wenn die Überweisung außerhalb der üblichen Geschäftszeiten getätigt wird. Es ist daher ratsam, die genauen Bearbeitungszeiten bei der eigenen Bank zu erfragen. **
-
Wie funktioniert Online Banking VR Bank?
Online Banking bei der VR Bank funktioniert über eine gesicherte Internetverbindung, die es den Kunden ermöglicht, ihre Bankgeschäfte bequem von zu Hause oder unterwegs zu erledigen. Nach der Registrierung für das Online Banking erhält der Kunde Zugang zu seinem persönlichen Konto, wo er Überweisungen tätigen, Daueraufträge einrichten, Kontoauszüge abrufen und weitere Bankgeschäfte durchführen kann. Die Sicherheit wird durch verschiedene Authentifizierungsmethoden wie PIN und TAN gewährleistet. Zudem bietet die VR Bank in der Regel einen Kundenservice an, der bei Fragen oder Problemen zur Verfügung steht. **
-
Wie geht online Banking Deutsche Bank?
Online Banking bei der Deutschen Bank ist einfach und bequem. Zunächst musst du dich auf der Website der Deutschen Bank anmelden und deine Zugangsdaten eingeben. Danach kannst du deine Kontostände einsehen, Überweisungen tätigen, Daueraufträge einrichten und vieles mehr. Es gibt auch eine mobile App, mit der du alle Funktionen auch unterwegs nutzen kannst. Falls du Probleme hast, bietet die Deutsche Bank einen Kundenservice an, der dir bei Fragen oder Schwierigkeiten weiterhelfen kann. **
Ähnliche Suchbegriffe für Fischalter
-
Doepke, Schutzschalter, FISchalter vierpolig 63 A A Typ SK linksFehlerstromschutzschalter (RCCB) schalten die Stromversorgung ab, wenn gefährlich hohe Fehlerströme auftreten. Sie schützen so Personen, Tiere und Anlagen. DFS 4 sind zwei- oder vierpolige Fehlerstromschutzschalter für ein- oder dreiphasige Netze. In Standardausführung sind die kompakten Geräte vier Teilungseinheiten schmal. Sie sind mit vielen verschiedenen Fehlerstromtypen und Ausführungen bei Bemessungsströmen bis zu 125 A erhältlich. Die grossen Doppelstockklemmen können auch grosse Leiterquerschnitte aufnehmen. Die Ausgelöststellung des Multifunktionsschaltknebel erleichtert die Fehlersuche. Die kostenlose Etikettensoftware hilft bei der Beschriftung. Schalter des Typs B sind allstromsensitiv. Sie schützen vor Puls- und Wechselfehlerströmen, Fehlerströmen mit Mischfrequenzen und glatten Gleichfehlerströmen bei Frequenzen bis 150 kHz. Sie sind erhöht stossstrom- und gewitterfest. Fehlerstromschutzschalter der Baureihe SK stehen für Fehlerstromschutz und eine hohe Anlagenverfügbarkeit.426,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit im Online-Banking, Fachbücher von Günther Diederich, Herbert KubicekDas Buch unterzieht den aktuellen Stand der Sicherungsverfahren im Online-Banking einer kritischen Analyse. Neben den verschiedenen PIN/TAN-Verfahren und HBCI werden im Ausblick auch andere Systeme wie PayPal betrachtet. Sicherheit gilt als oberstes Ziel im Online-Banking. Doch eine Analyse der angebotenen Sicherungsverfahren zeigt, dass Sicherheit keine absolute Priorität hat, sondern Banken und Nutzer ihre Entscheidung in einem magischen Dreieck aus Sicherheit, Kosten und Benutzungsfreundlichkeit treffen. Vor fast 20 Jahren haben die Verbände der deutschen Kreditwirtschaft die Einführung von Signaturverfahren im Online-Banking mit dem HBCI-Standard beschlossen, um das damals als wenig sicher geltende PIN/TAN-Verfahren abzulösen. Doch die PIN/TAN-Verfahren wurden weiterentwickelt und HBCI konnte sich dagegen nicht durchsetzen. Dieses Buch schildert auf der Basis von Experteninterviews.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet Online Banking Deutsche Bank?
"Online Banking bei der Deutschen Bank ist grundsätzlich kostenlos für Privatkunden. Es fallen keine monatlichen Gebühren für die Nutzung des Online-Banking-Services an. Allerdings können für bestimmte Transaktionen, wie beispielsweise Überweisungen ins Ausland, Gebühren anfallen. Es ist ratsam, sich über die genauen Kosten für spezifische Dienstleistungen direkt bei der Deutschen Bank zu informieren. Insgesamt bietet die Deutsche Bank ihren Kunden eine Vielzahl von Online-Banking-Services kostenfrei an." **
-
Wie funktioniert Online Banking bei Sparda Bank?
Online Banking bei der Sparda Bank funktioniert über das SpardaNet-Banking, eine sichere Plattform, die es den Kunden ermöglicht, ihre Bankgeschäfte bequem von zu Hause aus zu erledigen. Nach der Registrierung erhalten die Kunden Zugangsdaten, mit denen sie sich in ihr Online Banking-Konto einloggen können. Dort können sie Überweisungen tätigen, Kontostände einsehen, Daueraufträge einrichten und vieles mehr. Die Sparda Bank legt großen Wert auf Sicherheit und verwendet verschiedene Sicherheitsmechanismen wie z.B. die Zwei-Faktor-Authentifizierung, um die Daten ihrer Kunden zu schützen. Bei Fragen oder Problemen steht den Kunden der Sparda Bank Kundenservice zur Verfügung. **
-
Wie mache ich online banking VR Bank?
Um Online-Banking bei der VR Bank zu nutzen, musst du zunächst ein Online-Banking-Konto bei deiner VR Bank erstellen. Dies kannst du in der Regel über die Website der Bank oder direkt in einer Filiale beantragen. Nach der Registrierung erhältst du Zugangsdaten, mit denen du dich online einloggen kannst. Dort kannst du dann Überweisungen tätigen, Kontostände einsehen und weitere Bankgeschäfte erledigen. Vergiss nicht, deine Zugangsdaten sicher aufzubewahren und regelmäßig zu ändern, um die Sicherheit deines Online-Banking-Kontos zu gewährleisten. **
-
Welche Bank hat das beste Online Banking?
Die Frage nach der besten Bank für Online-Banking hängt stark von den individuellen Bedürfnissen und Vorlieben ab. Einige wichtige Kriterien könnten die Benutzerfreundlichkeit der Plattform, die Verfügbarkeit von Funktionen wie Überweisungen, Daueraufträgen und Kontostandsabfragen sowie die Sicherheitsmaßnahmen sein. Es ist ratsam, verschiedene Banken zu vergleichen und möglicherweise auch Erfahrungsberichte anderer Kunden zu lesen, um eine fundierte Entscheidung zu treffen. Letztendlich sollte die beste Bank für Online-Banking diejenige sein, die am besten zu den persönlichen Anforderungen und Präferenzen passt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.